医療
"かかり増し経費"
を補填する新たな補助金のスキームが正式決定したようですね。
既にご確認された方もいらっしゃるかと思いますが、
もしまだの方、或いは関心をお持ちの皆様は、下記をご確認下さいませ。
↓
2022 年1月から変更となる傷病手当金の支給期間の通算
このコーナーでは、人事労務管理で問題になるポイントを、社労士とその顧問先の総務部長との会話形式で分かりやすくお伝えします。
総務部長
当社にはガンの治療をしながら仕事をしている従業員がいます。最初にガンが判明したとき、手術のために1ヶ月ほど入院していました。その後、仕事を続けながら、治療が必要なときには年次有給休暇を取りながら通院していました。
社労士 そうですか。治療と仕事の両立をされていたのですね。
総務部長 はい、周りの従業員も協力的だったのでその後の抗がん剤の治療もできたのですが、先日、残念ながら再発が判明し、再度入院をすることになりました。そこで、本人が収入の心配をしています。以前に受給した健康保険の傷病手当金を今回も受給できますよね。
社労士 傷病手当金は、業務外の病気やケガで会社を休んだ時に一定の要件を満たすことで受給できるものです。同じ病気やケガの場合には支給される期間が決まっており、受給を開始した日から最長1年6 ヶ月までとなっています。前回、入院されたのはいつ頃でしょうか。
総務部長 確か1年ほど前だったような覚えがあります。ただ、休んだ期間も1ヶ月程度だったので、まだ1年5 ヶ月くらいはもらえると思っています。
社労士 現在の傷病手当金の支給期間は、暦で通算することになっており、仕事に復帰した期間も含め、1年6 ヶ月です。そのため、受給した期間がたとえ1ヶ月しかなくても、すでに1年間受給していることになります。
この従業員の方のように、治療と仕事の両立で、働くことのできない期間と働くことのできる期間が交互になることもあります。そのため、2022 年1月1日からは暦の通算ではなく、支給された期間を通算して最長1年6 ヶ月受給できるように変わります。
総務部長 それは良い変更ですね。この従業員の場合、受給を開始した日からすでに1年ほど経過していますが、どのように考えるのでしょうか。
社労士 はい、2021年12 月31日までは現在の法律である暦での通算が適用されます。そして、2022 年1月1日時点で1年6 ヶ月に満たない期間(残っている期間)があるときは、支給された期間を通算することになります。
総務部長 なるほど、今回の治療でどのくらいの期間休むかわかりませんが、いずれにしても1年前から暦での通算が始まっていることを伝えて、治療計画にも役立ててもらう必要がありますね。ありがとうございました。
ONE POINT
①2022年1月1日以降、傷病手当金の支給期間が暦の通算から支給期間の通算に変更となる。
②2021年12月31日に傷病手当金を受給している被保険者は2021年12月31日まで暦の通算となり、2022年1月1日以降は支給期間の通算となる。
くるみん・プラチナくるみん認定で50 万円が支給される助成金
次世代育成支援対策推進法では、常時雇用する労働者数が101人以上の企業に、一般事業主行動計画を策定し、その旨を都道府県労働局長に届け出ることを義務付けています。この行動計画に定めた目標を達成するなどの一定の基準を満たした場合、「子育てサポート企業」として厚生労働大臣の認定(くるみん認定)を受けることができます。今回、10 月より、くるみん認定を受けた際の助成金の制度が設けられました。
1.くるみんの認定基準
くるみんの認定を受けるには、10 項目の認定基準をすべて満たす必要があります。以下ではその中から5 つをとり上げます。
① 次の(1)または(2) のいずれかを満たしていること
(1) 男性従業員のうち育児休業等を取得した人の割合が7%以上であること
(2) 男性従業員のうち、育児休業等を取得した人および企業独自の育児を目的とした休暇制度を利用した者の割合が、合わせて15%以上であり、かつ、育児休業等を取得した人が1人以上いること
② 女性従業員の育児休業等取得率が75%以上であること
③ 3 歳から小学校就学前の子どもを育てる従業員について、「育児休業に関する制度、所定外労働の制限に関する制度、所定労働時間の短縮措置または始業時刻変更等の措置に準ずる制度」を講じていること
④ 計画期間の終了日の属する事業年度において次の(1) と(2) のいずれも満たしていること
(1) フルタイムの従業員等の法定時間外・法定休日労働時間の平均が各月45 時間未満であること
(2) 月平均の法定時間外労働60 時間以上の従業員がいないこと
⑤ 以下のいずれかの措置について、成果に関する具体的な目標を定めて実施していること
・ 所定外労働の削減のための措置
・ 年次有給休暇の取得の促進のための措置
・ 短時間正社員制度、在宅勤務、テレワークその他働き方の見直しに資する多様な労働条件の整備のための措置
なお、2022 年4 月1日からくるみん認定・プラチナくるみん認定(くるみん認定企業のうち、より高い水準の取組みを行った企業が、一定の要件を満たしたときの認定)の基準について見直しが予定されています。
2.10 月より創設された助成金
従業員の仕事と家庭の両立を図るために必要な取組みを支援するために、くるみん認定・プラチナくるみん認定を受けた常時雇用する労働者数300 人以下の中小企業に対し、50 万円の助成を行う制度が設けられました。
中小企業子ども・子育て支援環境整備助成事業として内閣府が実施するものであり、事業の実施は一般財団法人 女性労働協会が行います。対象期間は今年10 月から2027 年3 月末までの予定となっています。
くるみん認定を受けると、くるみんマークを広告や商品、ホームページ、パンフレットなどに使用でき、広く仕事と育児の両立を行っている企業として対外的にアピールできます。今後、従業員の仕事と家庭の両立を図るための取組みのひとつとして、このくるみんの認定を検討してみてもよいでしょう。
20 年ぶりに改正された脳・心臓疾患の労災認定基準
業務による過重な負荷が加わり、脳内出血や心筋梗塞をはじめとした一定の脳・心臓疾患を発症したときには、厚生労働省が示す基準に沿って、業務に起因する疾病として労災保険の給付対象となるかの判断が行われます。この基準であるいわゆる「過労死認定基準」が今回、20 年ぶりに改正されました。以下では、新しい基準のポイントを確認します。
1. 労働時間以外の判断基準
認定基準は、長期間の過重業務、短期間の過重業務、異常な出来事の3 つに分けて判断されます。このうち、長時間の過重業務の判断では、発症前1ヶ月におおむね100 時間または発症前2ヶ月間ないし6 ヶ月間にわたって、1ヶ月あたり80 時間を超える時間外労働が認められる場合について、業務と発症との関係が強いと判断されていました。
この時間外労働にかかる基準に加え、これらの時間に至らなかった場合も、これに近い時間外労働を行った場合には、2 の「労働時間以外の負荷要因」の状況も十分に考慮し、業務と発症との関係が強いと判断されることになりました。
2. 労働時間以外の負荷要因の見直し
長期間の過重業務、短期間の過重業務では、労働時間以外の負荷要因も評価されます。この負荷要因については以前から示されていましたが、今回、「休日のない連続勤務」、「勤務間インターバルが短い勤務」等が追加されました。勤務間インターバル(※)は、おおむね11 時間未満での勤務の有無、時間数、頻度、連続性等について検討し、判断に用いられます。
※終業から次の勤務の始業までのことをいう。
3. 業務発症と関連性が強いとされる内容
短期間の過重業務、異常な出来事では、業務と発症との関連性が強いと判断される負荷要因が示されています。具体的には以下の内容です。
[ 短期間の過重業務]
・ 発症直前から前日までの間に特に過度の長時間労働が認められる場合
・ 発症前のおおむね1週間継続して、深夜時間帯に及ぶ時間外労働を行うなど過度の長時間労働が認められる場合
[ 異常な出来事]
・ 業務に関連した重大な人身事故や重大事故に直接関与した場合
・ 著しく暑熱な作業環境下で水分補給が阻害される状態や著しく寒冷な作業環境下での作業、温度差のある場所への頻回な出入りを行った場合 等
特に休日が取れないような連続勤務や勤務間インターバルが労働時間以外の負荷要因に追加されたことは注目すべきことであり、連続勤務となっていれば最低限週1日は休ませたり、長時間労働が続いている場合には次の日の始業時刻を遅くしたりするなどして、過重労働を防止するための取組みが一層求められます。
女性の活躍支援を実現する助成金としての「両立支援助成金」は
以前からありますが、この度、厚労省から申請手続きや申請要件を
わかりやすくまとめた「手引き」として、新たに発行されましたので、
皆様にもご紹介いたします。
ご参考になれば幸いです。
(外国人向け就業規則)「モデル就業規則(やさしい日本語版)」


 就業規則は、内容的に外国人の方にはわかりづらくまた「とっつきにくい」

 ものです。今回公表されたものは、就業規則の各条文について、何が書かれて

 ある条文なにか、または何のための条文なのか、についてわかりやすく記載

されています。是非、今後のご参考にしてください。

下記URLをクリックしてください。

⇒
医療機関でみられる人事労務Q&A
『年収 130 万円以上となる場合の健康保険の扶養認定』
Q
配偶者の社会保険の扶養の範囲内の収入で働くパート職員がいます。時給を引き上げたので、このまま働くと年間収入が 130 万円以上となりそうです。健康保険の被扶養者の条件として、年間収入が 130 万円未満という基準がありますが、どのように対応したら良いでしょうか?
A
パート職員の年間収入が 130 万円以上になった場合、配偶者の健康保険の扶養から外れることになります。この場合、週の所定労働時間および月の所定労働日数によって、パート職員は、状況に応じ事業所の健康保険・厚生年金保険または国民健康保険・国民年金に加入することになります。
詳細解説
1.健康保険の扶養の収入基準
健康保険の被扶養者となる収入の基準は、原則、年間収入が130 万円未満で、かつ、扶養者の年間収入の半分未満であることとなっています※1。
ここでの収入とは、扶養の認定日以降の年間の見込み収入をいい、被扶養者の収入には、雇用保険の基本手当や健康保険の出産手当金等(以下、基本手当等)も含みます。
具体的には、給与収入※2は月 108,333 円以下、基本手当等は日額 3,611 円以下であれば、年間収入が 130 万円未満と判断されます。年間収入が 130 万円以上となる場合、対象のパート職員は扶養から外れることになります。
なお、一時的に収入が多くなることにより、年間収入が 130 万円以上となるときには、すぐに扶養の認定が取り消されるのではなく、給与明細書、雇用契約書等と照らし、今後の見込み収入で判断することになります。扶養の認定は扶養者の保険者が行うため、詳細な取扱いは、配偶者の勤務先を通じて保険者に確認することになります。
2.職員自身での社会保険の加入
扶養から外れることになったパート職員は、自身で社会保険加入することとなり、週の所定労働時間かつ所定労働日数が、正職員の 4 分の 3 以上の場合は、事業所の健康保険・厚生年金保険に加入します※3。これらの所定労働時間・所定労働日数に満たないときには、個別に国民健康保険・国民年金に加入します。
今回の質問のように、時給を引き上げたパート職員が、今後も扶養の範囲内の収入で働き続けることを希望するのであれば、所定労働時間を減らして年間収入が 130 万円未満となるような働き方の検討も必要になります。まずは、職員と今後の働き方を話し合うと良いでしょう。
(※1)被扶養者が 60 歳以上または障害者のときは、年間収入が 180 万円未満
(※2)交通費(通勤手当)を含む
(※3)常時 501 人以上の特定適用事業所は、①週の所定労働時間が 20 時間以上あること、②雇用期間が 1 年以上見込まれること、③賃金の月額が 88,000 円以上であること、④学生でないことの 4 点をすべて満たす場合
医療法人 1 法人あたりの交際費等支出額
ここでは、今年 6 月に発表された国税庁の「会社標本調査※」の最新版などから、直近 3 年度分の医療法人 1 法人あたり年間の交際費等支出額の推移をご紹介します。
利益計上法人の平均は増加傾向
上記調査結果などから、直近 3 年度分の医療法人 1 法人あたり年間の交際費等支出額を、資本金階級別にまとめると、下表のとおりです。
利益計上法人の資本金階級計は 210 万円台で推移しており、3 年間の平均は 215.5万円となりました。
最新版の 2019 年度分の結果では、資本金階級計が 218.6 万円で、2018 年度分に続き増加しました。1 億円以下計は 215.8 万円で、こちらも 2 年連続の増加です。一方、1 億円超計は 444.8 万円で、2018 年度分から減少しました。

欠損法人の平均は減少傾向
欠損法人の資本金階級計は、160 万円程度で推移していましたが、2019 年度分は157.7 万円と 160 万円を割り込みました。3 年間の平均は 160.7 万円で、利益計上法人より 50 万円ほど少なくなっています。
2019 年度分の結果では、1 億円以下計が156.9万円で2年連続の減少となりました。この金額は、資本金階級計と同様な額になっています。1 億円超計は 300 万円を割り込み 286.4 万円で、こちらも 2 年連続の減少となりました。
自院の交際費等支出額は、他医院と比べてどうなのか、このデータと比較してみてはいかがでしょうか。

※国税庁「会社標本調査」
内国普通法人(休業、清算中の法人や一般社団・財団法人及び特殊な法人を除く)を対象に、4 月 1 日から翌年 3 月 31 日までの間に終了した調査対象法人の各事業年度について、翌年 7 月 31 日現在でとりまとめたものです。ここでの交際費等支出額は、資本金階級別に集計された
合計金額を法人数で除して求めた数字になります。詳細は次の URL のページから確認いただけます。
https://www.nta.go.jp/publication/statistics/kokuzeicho/kaishahyohon/toukei.htm#kekka
補助金受給後は、各種報告をお忘れなく
新型コロナ感染拡大に伴い、昨年来、医療機関等を対象とした種々の緊急的・臨時的な補助金事業が実施されています。これらの中には、事後に一定の報告を要するものもあります。代表的な補助金を例に手続きの流れを整理します。
概算で請求したら、実績報告も
例えば、医療機関や薬局における感染拡大防止等を支援するために、国が実施している補助金で、令和 3 年 4 月 1 日から 9 月 30 日までに係る経費が対象となる、「令和 3 年度新型コロナウイルス感染症感染拡大防止・医療提供体制確保支援補助金」(以下、令和 3 年度)。この補助金は、申請日以降に発生が見込まれる費用について概算で申請した場合、事業(支出)終了日から 1 か月以内に厚生労働省へ実績報告書を提出しなければなりません(最終期限は令和 4 年 4 月 10 日)。また、対象外の経費が含まれていた等の理由で、概算の交付額が確定の金額を上回った場合には、その上回る金額の返還が求められます。
なお、経費の収支の分かる書類・帳簿等については、5 年間の保存が定められています。
確定申告後に、消費税の報告も
この他、消費税(地方消費税を含む。以下同じ)の報告も必要です。これは令和 2 年度に実施されたいくつかの補助金において求められた消費税の報告と同様です。令和 2 年度分では各都道府県から報告様式が届き、戸惑われた方も多いかと思いますが、令和 3 年度は、令和 5 年 6 月 30 日までに厚生労働省へ消費税の報告を行います。
この報告は、原則、全ての事業者に求められています。例え仕入控除税額が0円の場合でも、消費税の計算方法が簡易課税による場合や、消費税の申告義務がない事業者であっても、報告書を提出しなければなりません。
なお、この報告により仕入控除税額がある場合は、その分を返還します。この場合の返還額(仕入控除税額)は、補助金確定額のうち、消費税の計算上、仕入控除税額として課税売上に係る消費税から控除した部分を指します。
例.
課税売上割合 95%以上、かつ、課税売上高5億円以下の事業者の場合…返還額=補助金額×10/100
様式を含めた詳細は、以下のサイトよりご確認ください。
参考:厚生労働省「令和 3 年度新型コロナウイルス感染症感染拡大防止・医療提供体制確保支援補助金」について
https://www.mhlw.go.jp/stf/newpage_17941.html
12.65%に大幅上昇した男性の育休取得率
2022 年4 月より改正育児・介護休業法が順次施行され、今後、男性が育児休業を取得することについてさらに関心が高まることが予想されます。これに関連し、2021年7月に厚生労働省から「令和2 年度雇用均等基本調査」(以下、「調査」という)の結果が公表されました。
1. 男性の育児休業取得率
この調査は、男女の均等な取扱いや仕事と家庭の両立などに関する雇用管理の実態把握を目的に厚生労働省が実施しているものです。
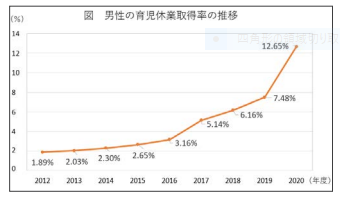
この調査結果として公表された男性の育児休業取得率をみてみると、2020 年度に12.65%となり、2019 年度の7.48%から5.17 ポイントの大幅上昇となりました(下図参照)。